Ristori per imprese soggette a restrizioni
Contributo a fondo perduto per gli operatori dei settori economici interessati dalle misure restrittive

a seguito delle insistenti richieste da parte dei commercianti (sfociate nei giorni scorsi anche in alcune proteste in piazza), il Governo ha deciso di erogare un contributo a fondo perduto a favore degli operatori economici individuati all’allegato 1 (mediante...

Read more...

Superbonus e altri bonus: sconto in fattura e cessione del credito

Grazie all’art. 121 del decreto Rilancio si può usufruire di una detrazione fiscale del 110% in varie modalità. I soggetti interessati possono optare per lo sconto in fattura o per la cessione del credito. La possibilità di optare per lo sconto in fattura o per la cessione del credito. riguarda in...

Read more...

NOVITA’ FATTURA ELETTRONICA

Dal 1° gennaio 2021 il tracciato XML DELLA FATTURA ELETRONICA previsto dalle specifiche versione 1.5 non sarà più utilizzabile, e dunque tutti i contribuenti dovranno essere in grado di predisporre le fatture elettroniche secondo le nuove previsioni (versione 1.6). Per il momento, basti sapere che dal 1° ottobre tutto ciò prenderà il...
Read more...

Scuola: SMART WORKING E CONGEDI STRAORDINARI

Considerando l’attuale situazione, è impossibile che non vi siano casi di contagio da Covid-19 nelle scuole. Questo è quanto affermato dal Commissario per l’Emergenza Domenico Arcuri, che conferma l’obbligo di quarantena e l’attivazione della didattica a distanza per le classi in cui dovessero verificarsi casi di positività.Il Governo predispone sostanzialmente...
Read more...

Regime forfetario ed Ecobonus

Il regime forfetario

Si ricorda che l’articolo 1, commi da 54 a 89, della legge n. 190/2014, ha introdotto il regime forfetario per i contribuenti persone fisiche esercenti attività d’impresa, arti e professioni, se nell’anno precedente hanno conseguito ricavi ovvero percepito compensi non superiori a euro 65.000.Chi aderisce al...

Read more...

ECOBONUS 110% e L’APE: interpretazione

Il risparmio energetico e l’APE

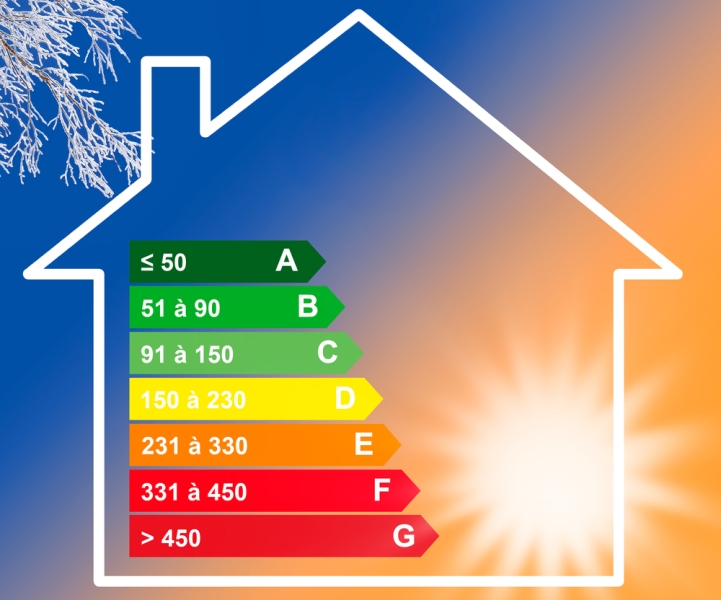
Il legislatore ha inteso riconoscere il beneficio fiscale in commento laddove i lavori eseguiti siano in grado di determinare un risparmio energetico. Il comma 3 prevede espressamente che l’esecuzione dei lavori deve determinare “il miglioramento di almeno due classi energetiche dell’edificio o delle unità...

Read more...
Call Now Button