
ECOBONUS 110% e L’APE: interpretazione
Il risparmio energetico e l’APE
Il legislatore ha inteso riconoscere il beneficio fiscale in commento laddove i lavori eseguiti siano in grado di determinare un risparmio energetico. Il comma 3 prevede espressamente che l’esecuzione dei lavori deve determinare “il miglioramento di almeno due classi energetiche dell’edificio o delle unità immobiliari situate all’intero di edifici plurifamiliari le quali siano funzionalmente indipendenti e dispongano di uno o più accessi autonomi dall’esterno, ovvero, se ciò non sia possibile, il conseguimento della classe energetica più alta, da dimostrare mediante l’attestato di prestazione energetica, … prima e dopo l’intervento, rilasciato da un tecnico abilitato nella forma della dichiarazione asseverata”.
La norma in esame presenta numerosi problemi interpretativi. Ad esempio, ci si deve domandare se possa essere fatto valere, al fine di fornire la dimostrazione del miglioramento delle due classi energetiche, un attestato rilasciato precedentemente all’inizio dei lavori, ma risalente a diversi anni orsono. La norma fa riferimento, letteralmente, all’attestato rilasciato prima dell’intervento, ma senza specificare quanto tempo prima e soprattutto se sia utilizzabile l’A.P.E. rilasciata negli anni scorsi.
L’attestato di prestazione energetica dell’edificio è un documento rilasciato da esperti qualificati e indipendenti che attesta la prestazione energetica di un edificio attraverso l’utilizzo di specifici indicatori e fornisce raccomandazioni per il miglioramento dell’efficienza energetica.
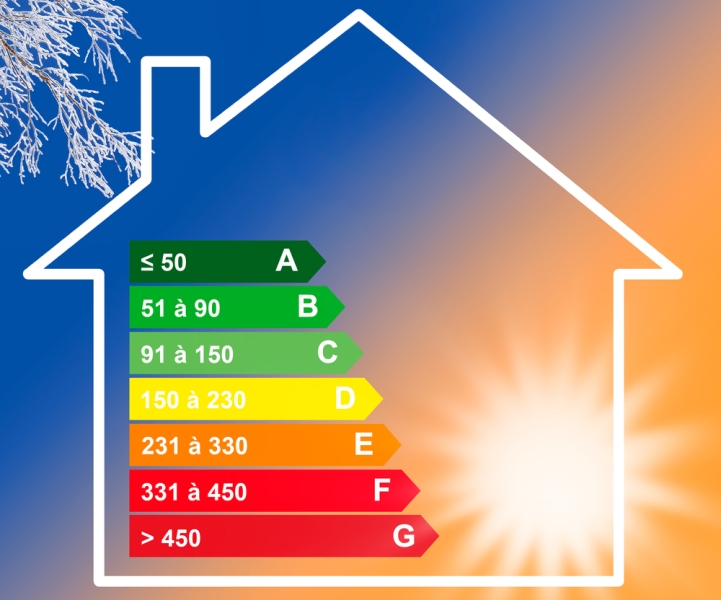
La classe energetica è contrassegnata da un indicatore alfabetico in cui la lettera G rappresenta la classe caratterizzata dall’indice di prestazione più elevato (maggiori consumi energetici), mentre la lettera A rappresenta la classe con il miglior indice di prestazione (minori consumi energetici).
La circostanza che l’A.P.E. sia stato rilasciato diversi anni fa rappresenta un falso problema. L’attestato di Prestazione Energetica, secondo le linee Guida del DM 26 giugno 2015, ha una validità temporale massima di dieci anni a partire dal suo rilascio ed è aggiornato ad ogni intervento di ristrutturazione o riqualificazione che riguardi elementi edilizi o impianti tecnici in maniera tale da modificare la classe energetica dell’edificio o dell’unità immobiliare.
Si supponga, ad esempio, che la data di inizio lavori sia il 15 settembre 2020. Al fine di osservare la norma che prevede la misurazione della classe energetica prima dell’inizio dell’intervento, potrebbe essere utilizzato un attestato rilasciato il 18 novembre 2015. Infatti, la validità dell’attestazione è di dieci anni e se fossero stati effettuati negli ultimi cinque anni ulteriori interventi in grado di determinare una variazione della classe energetica, l’A.P.E. avrebbe dovuto essere aggiornata. Pertanto, se gli aggiornamenti sono stati correttamente effettuati nel tempo, la circostanza che l’attestato sia stato rilasciato nell’anno 2015, è priva di significato. In tale ipotesi, una volta avvenuto ed annotato l’ultimo aggiornamento, prima dei lavori agevolati, il contribuente avrà soddisfatto la condizione prevista dalla disposizione in rassegna.
La data di inizio lavori, e quindi la verifica che l’A.P.E. sia precedente all’avvio del cantiere, deve essere determinata secondo le indicazioni fornite dall’Agenzia delle entrate.
L’articolo 12 del decreto interministeriale e del Ministero dello Sviluppo economico prevede al comma 2 che “La data di inizio lavori può essere comprovata, ove prevista, dalla data di deposito in Comune della relazione tecnica di cui all’articolo 8, comma 1 del decreto legislativo 19 agosto 2005, n. 192” Questa relazione tecnica è obbligatoria per tutti i lavori che prevedono costruzione o interventi che interessano il sistema involucro – impianto.
Secondo l’Amministrazione finanziaria “La data di inizio dei lavori deve risultare dai titoli abilitativi, se previsti, ovvero da una dichiarazione sostitutiva di atto di notorietà effettuata nei modi e nei termini previsti dal decreto del Presidente della Repubblica 28 dicembre 2000. n. 445”. La precisazione è contenuta nella Circ. n. 24/E dell’8 agosto 2020.


