
Ravvedimento Operoso Fattura Elettronica Tardiva: Calcolo e F24
Sommario
Fatture Elettroniche in Ritardo per Ristoranti e Pizzerie: Come Fare il Ravvedimento Operoso
Se hai inviato le fatture elettroniche allo SDI oltre il termine dei 12 giorni, non farti prendere dal panico. Esiste infatti uno strumento chiamato ravvedimento operoso che ti permette di regolarizzare la tua posizione con l’Agenzia delle Entrate pagando una sanzione ridotta, prima che sia il fisco a notificarti l’errore.
In questa guida pratica vedremo un caso reale, calcoleremo l’importo esatto della sanzione e, infine, vedremo come compilare il modello F24.
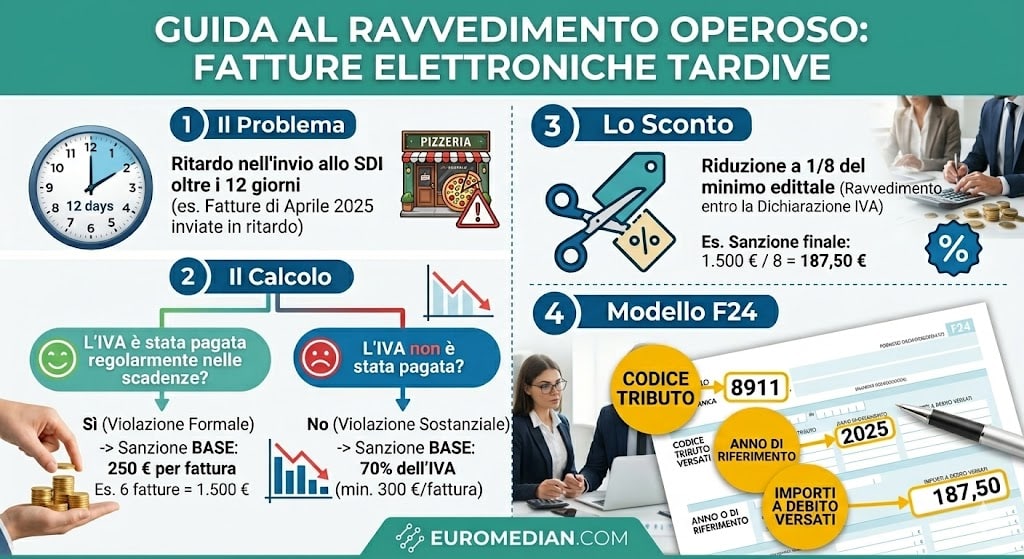
Ritardo Invio SDI: Cosa Succede in Parole Povere?
La legge prevede che quando emetti una fattura elettronica immediata, hai 12 giorni di tempo dall’effettuazione dell’operazione per inviarla allo SDI (il Sistema di Interscambio dell’Agenzia delle Entrate).
Se, ad esempio, le tue fatture di aprile vengono inviate ad aprile dell’anno successivo, l’invio è considerato tardivo. Di conseguenza, l’Agenzia delle Entrate prevede l’applicazione di una multa (sanzione).
Per evitare che la sanzione diventi salatissima, il fisco ti permette tuttavia di rimediare spontaneamente pagando una sanzione ridotta. Per questo motivo, questo meccanismo di correzione si chiama Ravvedimento Operoso.
Calcolo Sanzione Fattura Elettronica Tardiva: Quanto si Deve Pagare?
Per capire quanto costa questo errore di fatturazione, dobbiamo guardare un dettaglio fondamentale: l’IVA di quelle fatture è stata comunque pagata nei tempi giusti durante le liquidazioni periodiche dell’anno della violazione?
Nella stragrande maggioranza dei casi la risposta è SÌ. In particolare, questo succede perché il commercialista o il contabile della pizzeria aveva i dati degli incassi e ha liquidato l’imposta correttamente, ma l’invio telematico del file XML allo SDI è slittato.
Caso 1: L’IVA è stata pagata regolarmente (Violazione Formale)
Visto che lo Stato non ha subito un danno economico (mancato danno per l’Erario), la sanzione base per ogni singola fattura elettronica inviata in ritardo parte dal minimo edittale, che è pari a 250 euro.
Prendendo come esempio un blocco di 6 fatture in ritardo, il calcolo della sanzione base totale teorica sarebbe:
Dato che ti stai ravvedendo spontaneamente entro il termine di presentazione della dichiarazione IVA relativa all’anno della violazione, hai diritto alla riduzione della sanzione a 1/8 del minimo. Pertanto, il calcolo finale con lo sconto del ravvedimento è:
📌 Conclusione: Te la cavi pagando in totale 187,50 euro per sanare l’intero blocco delle 6 fatture.
Caso 2: L’IVA NON è stata pagata (Violazione Sostanziale)
Se oltre a inviare le fatture in ritardo allo SDI non avessi nemmeno considerato l’imposta nella liquidazione periodica a tempo debito, la situazione sarebbe invece molto diversa. Con le nuove regole sui ritardi di fatturazione (introdotte dal D.Lgs. 87/2024), la multa non sarebbe più una cifra fissa. Al contrario, diventerebbe una sanzione proporzionale pari al 70% dell’IVA non versata (con un minimo di 300 euro a fattura). Di conseguenza, diventerebbe un costo decisamente più pesante per la pizzeria.
Come Compilare il Modello F24: Codice Tributo 8911
Per pagare la sanzione ridotta di 187,50 euro e metterti in regola prima della scadenza della dichiarazione IVA, devi compilare un modello F24. Nella sezione ERARIO occorrerà quindi compilare una sola riga inserendo questi tre dati specifici:
| Campo del Modello F24 | Valore da Inserire | Significato per l’Agenzia delle Entrate |
| Codice Tributo | 8911 | Indica il pagamento delle sanzioni pecuniarie per ravvedimento IVA |
| Anno di Riferimento | 2025 | Indica l’anno in cui è stata commessa la violazione di fatturazione |
| Importi a Debito Versati | 187,50 | Indica la cifra esatta ridotta da versare per le 6 fatture |
Una volta eseguito il versamento dell’F24 tramite la banca, l’home banking o il tuo consulente fiscale, la posizione della pizzeria sarà perfettamente sanata e, allo stesso modo, sarai del tutto regolare nei confronti del fisco per questo blocco di documenti.
Come Evitare Errori e Dimenticanze? Scegli l’Automazione
Il calcolo del ravvedimento operoso e la compilazione del modello F24 sono ottimi strumenti per rimediare a un errore, tuttavia la soluzione migliore resta sempre la prevenzione. Gestire manualmente i tempi di emissione delle fatture elettroniche, specialmente quando i volumi di lavoro aumentano, espone l’attività al rischio continuo di sanzioni pesanti.
Per questo motivo, investire in un software gestionale moderno è la scelta strategica più intelligente per tutelare la propria azienda.
Come Evitare Errori e Dimenticanze? Scegli l’Automazione
Il calcolo del ravvedimento operoso e la compilazione del modello F24 sono ottimi strumenti per rimediare a un errore, ma la soluzione migliore resta sempre la prevenzione. Gestire manualmente i tempi di emissione delle fatture elettroniche, specialmente quando i volumi di lavoro aumentano, espone l’attività al rischio continuo di sanzioni pesanti.
Per questo motivo, investire in un software gestionale moderno è la scelta strategica più intelligente per tutelare la propria azienda.
I software gestionali Euromedian sono progettati specificamente per azzerare il rischio di sanzioni per l’invio tardivo allo SDI, infatti grazie a un sistema di monitoraggio integrato, il software:
-
Controllo dei 12 giorni: Monitora la data di effettuazione dell’operazione e calcola la finestra temporale corretta per l’invio automatico.
-
Integrazione totale: Semplifica la fatturazione elettronica immediata e differita, interfacciandosi direttamente con il Sistema di Interscambio in modo sicuro e veloce.
Non rischiare di pagare sanzioni inutili per una svista. [Scopri le soluzioni gestionali Euromedian] e automatizza la fatturazione della tua attività in totale sicurezza.


