
IVA sbagliata in fattura: quanto può detrarre il cliente e come recuperare la differenza
Autore: Euromedian · Guida aggiornata al 2026
Hai ricevuto una fattura con l'IVA al 22%, ma per quell'operazione l'aliquota giusta era il 10%. L'hai pagata e hai già detratto tutta l'IVA. Puoi tenerti la detrazione? E come recuperi i soldi pagati in più? Ecco cosa prevede la legge, spiegato in modo semplice e con un esempio pratico.
- Il cliente detrae solo l'IVA giusta, non quella scritta in fattura. Nell'esempio: 1.000 euro e non 2.200.
- Il fornitore deve versare tutta l'IVA indicata in fattura, anche quella sbagliata, finché non corregge il documento.
- Chi ha detratto troppo deve correggere la detrazione e rischia una sanzione da 250 a 10.000 euro.
- Per recuperare la differenza serve una nota di variazione (nota di credito) del fornitore, entro un anno dall'operazione.
- Non basta la dichiarazione IVA integrativa: bisogna correggere la fattura.
Sommario
Il caso: IVA al 22% invece del 10%
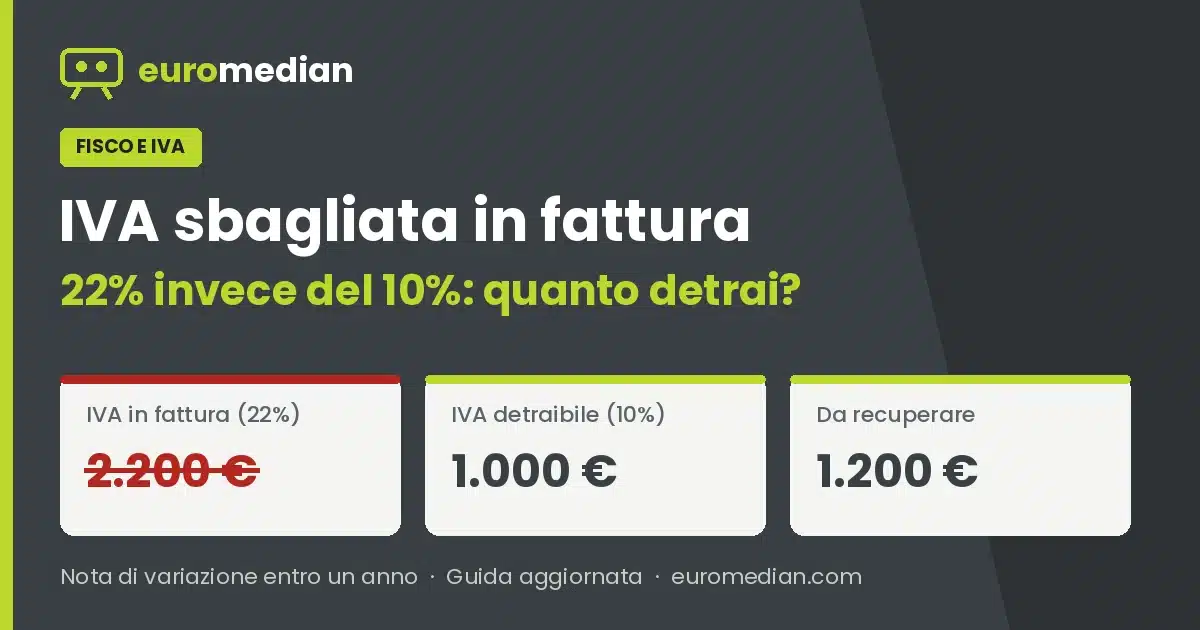
Un'impresa acquista beni o servizi per 10.000 euro più IVA. L'operazione andava fatturata con l'aliquota ridotta del 10%, ma il fornitore, per errore, applica il 22%. Il cliente paga tutta la fattura e registra in detrazione l'IVA indicata.
| Voce | Importo |
|---|---|
| Imponibile | 10.000 euro |
| IVA indicata in fattura (22%) | 2.200 euro |
| IVA corretta (10%) | 1.000 euro |
| IVA pagata in più | 1.200 euro |
A questo punto le domande sono due: quanta IVA può detrarre il cliente, e come si recuperano i 1.200 euro pagati in più.
Quanta IVA può detrarre il cliente
La risposta è netta: il cliente può detrarre solo l'IVA corretta per quel tipo di operazione, cioè 1.000 euro. I 1.200 euro in più non si possono recuperare con la detrazione, anche se sono stati pagati davvero al fornitore.
Lo stabilisce l'articolo 6, comma 6, del D.Lgs. n. 471/1997: quando l'IVA è applicata in misura superiore al dovuto, il cliente può detrarre solo l'imposta che corrisponde alla natura dell'operazione, salvo i casi di frode. La Corte di Cassazione, con la sentenza n. 4101 del 17 febbraio 2025, ha confermato questo principio.
La ditta Rossi riceve la fattura da 12.200 euro (10.000 + 2.200 di IVA) e la paga. Nella liquidazione IVA può portare in detrazione 1.000 euro, non 2.200. Gli altri 1.200 euro li deve chiedere indietro al fornitore.
Cosa deve fare il fornitore
Per chi emette la fattura la regola è opposta. L'articolo 21, comma 7, del DPR n. 633/1972 dice che, se in fattura c'è un'IVA più alta di quella dovuta, il fornitore deve versare tutta l'IVA indicata: nell'esempio, 2.200 euro.
È il cosiddetto principio di cartolarità: conta quello che è scritto sul documento. La legge vuole evitare che una fattura con un'IVA gonfiata venga usata per ottenere una detrazione che non spetta. Finché la fattura non viene corretta, il debito del fornitore resta.
Il fatto che il fornitore debba versare 2.200 euro non dà al cliente il diritto di detrarne altrettanti. Le due posizioni sono separate: il fornitore paga in base alla fattura, il cliente detrae in base all'operazione reale.
Detrazione già fatta: correzione e sanzioni
Se il cliente ha già detratto 2.200 euro, deve correggere la propria posizione, eliminando la detrazione in eccesso di 1.200 euro.
| Cosa prevede la legge | Dettaglio |
|---|---|
| Norma | Articolo 6, comma 6, D.Lgs. n. 471/1997 |
| Sanzione per il cliente | Da 250 a 10.000 euro per la detrazione dell'IVA in eccesso |
| Eccezione | Nei casi di frode o abuso del diritto si applicano regole più severe |
| Come rimediare | Correggere la detrazione e valutare il ravvedimento operoso, che riduce la sanzione |
Come recuperare l’IVA pagata in più
I 1.200 euro si recuperano dal fornitore, non dall'Erario. Lo strumento è la nota di variazione in diminuzione, la classica nota di credito.
L'articolo 26, comma 3, del DPR n. 633/1972 permette al fornitore di emetterla per correggere proprio questo tipo di errore, ma entro un anno dall'operazione.
| Passo | Chi lo fa | Cosa succede |
|---|---|---|
| 1. Segnalare l'errore | Cliente | Avvisa il fornitore che l'aliquota corretta era il 10% |
| 2. Emettere la nota di variazione | Fornitore | Riduce l'IVA da 2.200 a 1.000 euro, entro un anno dall'operazione |
| 3. Restituire la differenza | Fornitore | Rimborsa al cliente i 1.200 euro pagati in più |
| 4. Registrare la nota | Cliente | La registra tenendo conto della detrazione già fatta |
Perché non basta la dichiarazione integrativa
Il fornitore potrebbe pensare di sistemare tutto presentando una dichiarazione IVA integrativa, cioè abbassando l'IVA dichiarata senza toccare la fattura. Non funziona.
La Cassazione, con alcune ordinanze del 2026 (nn. 2810 e 3052), ha chiarito che modificare la dichiarazione non cancella il debito: la fattura sbagliata resta in circolazione e il cliente potrebbe ancora usarla per detrarre. L'errore va corretto sul documento, con la nota di variazione.
Fanno eccezione i casi in cui non c'è più alcun rischio di perdita per l'Erario: per esempio se la fattura è stata ritirata prima di essere usata, oppure se la detrazione del cliente è stata già annullata in modo definitivo dall'Agenzia delle Entrate.
Se è passato più di un anno
Superato l'anno, la nota di variazione per questo errore non si può più emettere. Resta la possibilità di chiedere il rimborso previsto dall'articolo 30-ter del DPR n. 633/1972, ma è una strada di riserva: non serve a rimediare a chi ha semplicemente lasciato passare il tempo, e va valutata caso per caso con il commercialista.
Riepilogo: chi fa cosa
| Soggetto | Cosa deve fare | Importo |
|---|---|---|
| Cliente | Detrae solo l'IVA corretta e corregge la detrazione in eccesso | 1.000 euro detraibili |
| Fornitore | Versa l'IVA indicata in fattura finché non la corregge | 2.200 euro |
| Fornitore | Emette la nota di variazione entro un anno e restituisce la differenza | 1.200 euro al cliente |
Il modo migliore per evitare questi problemi è non commettere l'errore all'inizio: un gestionale con le aliquote IVA già impostate su ogni articolo riduce molto il rischio di fatturare con l'aliquota sbagliata.
Domande frequenti
Se il fornitore mi addebita l'IVA al 22% invece che al 10%, posso detrarla tutta?
No. Puoi detrarre solo l'IVA corretta per quell'operazione. Su un imponibile di 10.000 euro con aliquota giusta al 10%, puoi detrarre 1.000 euro, anche se in fattura ne sono indicati 2.200 e li hai pagati.
Il fornitore deve versare l'IVA sbagliata indicata in fattura?
Sì. Per l'articolo 21, comma 7, del DPR 633/1972, chi emette una fattura con un'IVA più alta del dovuto deve versare all'Erario tutta l'imposta indicata nel documento, finché non corregge la fattura.
Come recupero l'IVA pagata in più al fornitore?
Il fornitore emette una nota di variazione in diminuzione, cioè una nota di credito, che riduce l'IVA dal 22% al 10%, e ti restituisce la differenza. Per questo tipo di errore la nota va emessa entro un anno dall'operazione.
Il fornitore può correggere l'errore solo con la dichiarazione IVA integrativa?
No. Secondo la Cassazione non basta modificare la dichiarazione: la fattura sbagliata resta valida e il cliente potrebbe usarla per detrarre. L'errore si corregge intervenendo sul documento, con la nota di variazione.
Quale sanzione rischia il cliente che ha detratto l'IVA in eccesso?
L'articolo 6, comma 6, del D.Lgs. 471/1997 prevede una sanzione da 250 a 10.000 euro per chi detrae l'IVA applicata in misura superiore al dovuto, salvo i casi di frode. Correggere subito la detrazione permette di valutare il ravvedimento operoso.
Fatture senza errori di aliquota con Maestro Gold
Con Maestro Gold di Euromedian imposti una volta l'aliquota IVA giusta su ogni articolo e servizio, e il programma la applica da solo in ogni fattura elettronica. Le note di credito si emettono in pochi clic, collegate alla fattura da correggere. Dal 1998 al fianco di piccole e medie imprese.
Chiamaci al 0974 825019 o scrivi a assistenza@euromedian.com.
Questa guida ha scopo informativo e si basa sugli articoli 21, comma 7, 26, comma 3, e 30-ter del DPR n. 633/1972, sull'articolo 6, comma 6, del D.Lgs. n. 471/1997 e sulla giurisprudenza della Corte di Cassazione. Ogni situazione ha le sue particolarità: prima di correggere detrazioni o emettere note di variazione confrontati con il tuo commercialista.
