
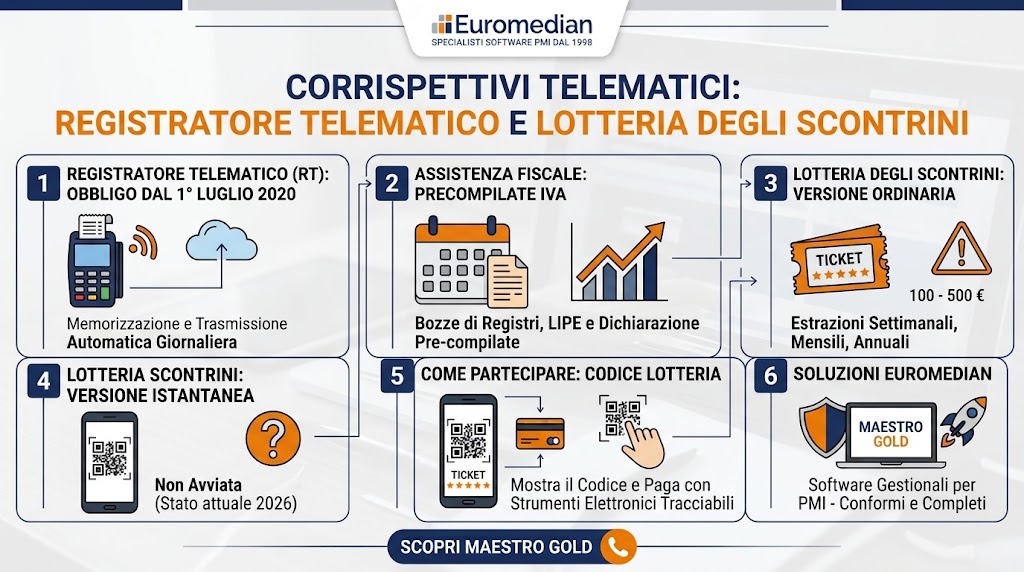
Corrispettivi Telematici: Registratore Telematico e Lotteria degli Scontrini
Fisco & Corrispettivi Telematici
In sintesi
Il D.L. n. 124/2019 ha reso obbligatorio il Registratore Telematico dal 1° luglio 2020 per la memorizzazione e trasmissione dei corrispettivi giornalieri, regola tuttora in vigore. Grazie a questi dati, l'Agenzia delle Entrate predispone le bozze precompilate di registri IVA, LIPE e dichiarazione annuale. Resta attiva anche la lotteria degli scontrini (versione ordinaria), mentre quella istantanea non è mai partita.
Con il D.L. n. 124/2019 (pubblicato in Gazzetta Ufficiale il 26 ottobre 2019, n. 252, in vigore dal 27 ottobre 2019), l'Italia ha ridisegnato gli obblighi in materia di corrispettivi telematici. A distanza di anni, queste regole sono ormai consolidate: vediamo come funzionano oggi il Registratore Telematico, l'assistenza fiscale precompilata e la lotteria degli scontrini.
Sommario
Registratore Telematico: obbligo di invio dei corrispettivi
Il comma 6-quater dell'articolo 2, D.Lgs. n. 127/2015, prevedeva inizialmente che i soggetti tenuti all'invio dei dati al Sistema Tessera Sanitaria (STS), ai fini della dichiarazione dei redditi precompilata, potessero adempiere mediante la memorizzazione elettronica e la trasmissione telematica dei corrispettivi giornalieri.
L'articolo 15, comma 2, D.L. n. 124/2019 ha reso questa modalità obbligatoria: dal 1° luglio 2020, i soggetti tenuti all'invio dei dati al STS devono adempiere esclusivamente mediante memorizzazione elettronica e trasmissione telematica dei corrispettivi giornalieri tramite Registratore Telematico (RT), lo strumento che garantisce l'inalterabilità e la sicurezza dei dati e consente pagamenti con carta di debito/credito.
| Periodo | Regola |
|---|---|
| Fino al 30/06/2020 | Facoltà di utilizzo del Registratore Telematico per l'invio dei dati al STS. |
| Dal 01/07/2020 (tuttora in vigore) | Obbligo di utilizzo del Registratore Telematico per l'invio dei corrispettivi giornalieri. |
Assistenza fiscale online: bozze IVA precompilate
L'articolo 16, D.L. n. 124/2019 ha modificato l'articolo 4, D.Lgs. n. 127/2015: sulla base dei dati delle fatture elettroniche, delle comunicazioni delle operazioni transfrontaliere e dei corrispettivi acquisiti telematicamente, l'Agenzia delle Entrate mette a disposizione dei soggetti passivi IVA, in un'area riservata del proprio sito, le bozze di:
- registro delle fatture emesse e registro degli acquisti (articoli 23 e 25, D.P.R. n. 633/1972);
- comunicazioni delle liquidazioni periodiche IVA (LIPE);
- dichiarazione annuale IVA, prevista dal successivo comma 1-bis introdotto dallo stesso decreto.
Questo meccanismo, avviato in via sperimentale nel 2020, è oggi il modo ordinario in cui l'amministrazione finanziaria pre-compila i documenti IVA dei contribuenti sulla base dei dati elettronici già in suo possesso, riducendo gli adempimenti manuali.
Lotteria degli scontrini: come funziona oggi
L'articolo 19, D.L. n. 124/2019 ha modificato i commi 540 e 542 della Legge n. 232/2016, introducendo la lotteria degli scontrini: i contribuenti persone fisiche maggiorenni, residenti in Italia, che acquistano beni o servizi fuori dall'esercizio di impresa, arte o professione presso esercenti che trasmettono telematicamente i corrispettivi, possono partecipare all'estrazione di premi nell'ambito di una lotteria nazionale.
Per partecipare occorre comunicare il proprio codice lotteria all'esercente al momento dell'acquisto e pagare con strumenti elettronici tracciabili (carte di credito o debito, prepagate, app di pagamento). I premi vinti da consumatori ed esercenti non concorrono a formare reddito e non sono soggetti ad alcun prelievo erariale.
📌 Stato attuale (2026): la lotteria degli scontrini nella sua versione ordinaria è attiva, con estrazioni settimanali, mensili e un premio annuale. La versione istantanea, con vincita immediata al momento del pagamento e annunciata a partire dal 2022, non è invece mai stata avviata nonostante i ripetuti annunci.
Sanzioni su corrispettivi e lotteria
L'articolo 20, comma 1, D.L. n. 124/2019 prevede una sanzione amministrativa da 100 a 500 euro per l'esercente che, al momento dell'acquisto, rifiuta il codice lotteria del cliente o non trasmette all'Agenzia delle Entrate i dati della singola cessione o prestazione ai fini della lotteria.
È importante distinguere questa sanzione da quella prevista per l'invio giornaliero dei corrispettivi alla chiusura cassa, che è invece diversa:
| Violazione | Sanzione |
|---|---|
| Corrispettivi giornalieri non memorizzati, non inviati o trasmessi con dati incompleti/non veritieri | 100% dell'imposta corrispondente all'importo non correttamente trasmesso |
| Rifiuto del codice lotteria o mancata trasmissione dei dati della singola cessione/prestazione ai fini lotteria | Da 100 a 500 euro |
📌 Il file XML inviato al sistema lotteria può contenere fino a 100 documenti commerciali e non deve superare i 60 KB.
Casi particolari: deroghe e autoscuole
L'articolo 20, comma 2, D.L. n. 124/2019 aveva previsto una deroga temporanea, valida fino al 30 giugno 2020 (primo semestre di applicazione), per gli esercenti che assolvevano l'obbligo di memorizzazione dei corrispettivi con misuratori fiscali non ancora idonei alla trasmissione telematica o con ricevute fiscali. Questo periodo transitorio è ormai concluso da tempo: dal 1° luglio 2020 l'obbligo del Registratore Telematico si applica senza eccezioni.
Analogamente, l'articolo 32, comma 4, D.L. n. 124/2019 ha eliminato l'esonero dalla certificazione fiscale per le prestazioni delle autoscuole finalizzate al conseguimento della patente, a seguito della Sentenza della Corte di Giustizia UE n. 449/17 che ne ha stabilito l'imponibilità IVA. Anche in questo caso, la deroga transitoria (possibilità di usare scontrino o ricevuta fiscale in luogo del RT) era limitata al 30 giugno 2020: da allora anche le autoscuole sono tenute a dotarsi di Registratore Telematico, fermo restando che è sempre possibile emettere fattura elettronica in alternativa allo scontrino o al documento commerciale.
Come Euromedian ti aiuta con i corrispettivi telematici
Gestire correttamente memorizzazione, invio dei corrispettivi e codice lotteria richiede strumenti aggiornati e affidabili. I software gestionali Euromedian, come Maestro Gold, integrano l'emissione dello scontrino elettronico e la gestione dei corrispettivi telematici insieme alla fatturazione elettronica, così da restare sempre in regola con gli obblighi verso l'Agenzia delle Entrate.
Euromedian — Software gestionali per PMI
Il gruppo Euromedian è a disposizione per chiarire ogni tuo dubbio su corrispettivi telematici, Registratore Telematico e fatturazione elettronica. Felici di aiutarti.
Per ulteriori info è possibile contattarci per info ed assistenza o scoprire il nostro software di fatturazione elettronica, scaricandolo gratuitamente dalla pagina scarica Maestro Gold.
Domande frequenti
Il Registratore Telematico è obbligatorio?
Sì. Dal 1° luglio 2020 tutti i soggetti tenuti alla memorizzazione e trasmissione telematica dei corrispettivi giornalieri devono farlo esclusivamente tramite Registratore Telematico (RT), come previsto dal D.L. n. 124/2019 che ha modificato il D.Lgs. n. 127/2015. L'obbligo è tuttora pienamente in vigore.
Cosa mette a disposizione l'Agenzia delle Entrate grazie ai dati dei corrispettivi telematici?
Utilizzando i dati delle fatture elettroniche e dei corrispettivi telematici, l'Agenzia delle Entrate predispone in un'area riservata le bozze del registro delle fatture emesse, del registro degli acquisti, delle comunicazioni delle liquidazioni periodiche IVA (LIPE) e della dichiarazione annuale IVA.
La lotteria degli scontrini è ancora attiva?
Sì, la lotteria degli scontrini nella sua versione ordinaria è attiva e prevede estrazioni settimanali, mensili e un premio annuale. La versione istantanea, con vincita immediata al momento del pagamento, non è invece mai stata attivata nonostante gli annunci.
Quali sanzioni rischia l'esercente che rifiuta il codice lotteria?
L'esercente che al momento dell'acquisto rifiuta il codice lotteria del cliente o non trasmette all'Agenzia delle Entrate i dati della cessione o prestazione è punito con una sanzione amministrativa da 100 a 500 euro, distinta dalla sanzione (pari al 100% dell'imposta corrispondente) prevista per la mancata o errata trasmissione dei corrispettivi giornalieri.
Come si partecipa alla lotteria degli scontrini?
È necessario generare il proprio codice lotteria sul portale dedicato inserendo il codice fiscale, mostrarlo all'esercente al momento dell'acquisto e pagare con strumenti elettronici tracciabili (carte di credito o debito, prepagate, app di pagamento). Sono esclusi gli acquisti in contanti, online o legati ad attività d'impresa.
Articolo a cura del team tecnico Euromedian, specialisti in software per PMI dal 1998.

