Quali fatture scontano imposte di bollo?
Scontano imposta di bollo – ai sensi della tariffa allegata al DPR 642/72 -, nella misura fissa di 2 euro, tutte le fatture – sia cartacee che elettroniche – di importo superiore ad euro 77,47 che non si riferiscono ad operazioni soggette ad IVA.
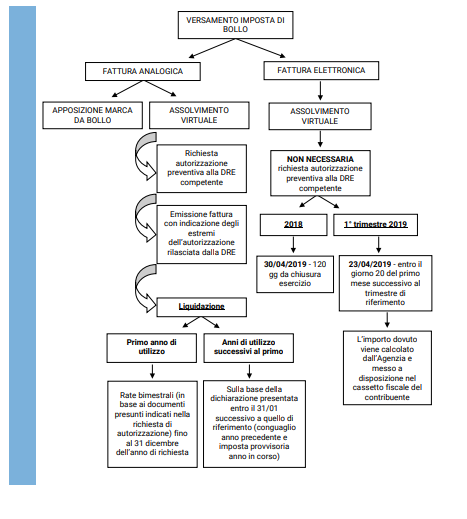
L’imposta, nel caso di fattura emessa in modalità analogica, viene assolta mediante apposizione di marca da bollo oppure – su base volontaria – in modalità virtuale.
Le fatture elettroniche, per la loro natura dematerializzata, assolvono il bollo sempre in modalità virtuale. Riepiloghiamo le caratteristiche dell’imposta e le diverse modalità di pagamento.
Le fatture:
– sia elettroniche che cartacee di importo superiore ad € 77,47
– relative ad operazioni per le quali non è addebitata l’IVA in applicazione del principio di alternatività IVA-imposta di bollo
– scontano l’imposta di bollo nella misura fissa di € 2 (ex art. art. 13 della Tariffa allegata al DPR 642/72).
Sommario
Assolvimento
Al pagamento dell’imposta di bollo sono chiamati in solido tutti coloro che fanno uso di un documento assoggettabile ad imposta di bollo.
E’ facoltà del contribuente: riaddebitare l’importo del bollo in fattura, ponendolo così a carico del cliente (anticipazione ex articolo 15 D.P.R. 622/72, fatta eccezione per le fatture verso Enti Pubblici, per le quali non è consentito esercitare la rivalsa dell’imposta di bollo (art. 8, D.P.R. n. 642/1972).
Modalità di assolvimento: fattura analogica e apposizione marca da bollo FATTURA ANALOGICA
⇒ Apposizione della marca da bollo emessa dai soggetti autorizzati da parte del soggetto emittente o ricevente;
⇒ apposizione fisica di marca da bollo sulla copia che viene consegnata la cliente;
⇒ indicazione sulla copia che resta al soggetto emittente una locuzione del tipo: “Imposta di bollo assolta della misura di due euro, contrassegno numero….” Evidenziando il numero del contrassegno (marca da bollo “telematica”) apposta sul documento.
Esempio – fattura analogica emessa da contribuente in regime forfettario

ATTENZIONE – Un contribuente in regime forfettario, che fattura in formato analogico (= su carta) può scegliere di non apporre la marca da bollo su ciascun documento, scegliendo di assolvere l’imposta in modo virtuale. A tal fine – visto che non si tratta di assolvimento virtuale obbligatorio – il contribuente dovrà: – presentare istanza alla DRE competente indicando il numero presunto di fatture che emetterà nell’anno; – attendere che l’istanza venga accolta e versare l’acconto che viene comunicato dall’Agenzia delle Entrate; – annotare il numero di autorizzazione ottenuta su ciascuna fattura emessa; – presentare la dichiarazione entro il 31 gennaio dell’anno successivo con indicazione dei documenti per i quali l’imposta è stata assolta virtualmente;
Modalità di assolvimento: fatture elettroniche
Relativamente alle fatture elettroniche il versamento del bollo sarà sempre effettuato in modalità virtuale. Non è necessario richiedere autorizzazione preventiva. L’assolvimento virtuale si indica mediante “barratura” dell’apposito campo del tracciato XML (che automaticamente riporta la locuzione da indicarsi in fattura). Al versamento è chiamato il soggetto emittente, ferma restando la responsabilità in solido del ricevente che utilizza il documento
Assolvimento dell’imposta sulle fatture elettroniche emesse nell’anno 2018
Per le fatture elettroniche emesse sino al 31 dicembre 2018 (ex .art. 6 D.M. 17 giugno 2014) l’importo dei bolli (assolti virtualmente) dovrà essere versato entro 120 giorni dalla chiusura dell’esercizio, cumulativamente e, pertanto, il versamento relativo all’anno 2018 scade il 30 aprile 2019 nel caso di esercizio coincidente con l’anno solare.
Il codice da utilizzarsi è il 2501:
Assolvimento dell’imposta di bollo sulle fatture elettroniche emesse nel primo trimestre 2019
Considerato che – a partire dal 1° gennaio 2019 – è entrato in vigore l’obbligo generalizzato della fatturazione elettronica, i termini e le modalità di versamento ordinariamente previsti con riferimento all’imposta di bollo assolta in modalità virtuale relativa alle e-fatture sono stati modificati con DM 28/12/2018. Fermo restando:
– l’obbligo di assolvimento virtuale, visto che la e-fattura è un documento dematerializzato;
– la non necessarietà di chiedere autorizzazione preventiva per l’assolvimento virtuale;
– l’indicazione dell’assoggettamento ad imposta di bollo nella predisposizione del file fattura mediante compilazione dell’apposito campo previsto dal tracciato telematico di cui al Provvedimento AdE 30 aprile 2018 con l’invio dei dati al Sistema di Interscambio l’Agenzia delle Entrate ottiene, direttamente dai files fattura, l’informazione relativa a quali siano le fatture assoggettate a bollo e procede:
• al calcolo dell’imposta di bollo dovuta da ciascun contribuente;
• alla messa a disposizione di tale dato messo nell’area riservata del contribuente del sito dell’Agenzia delle Entrate.
L’imposta di bollo risultante dal cassetto fiscale del contribuente dovrà essere versata entro il giorno 20 del primo mese successivo al trimestre di riferimento.
ATTENZIONE – Per le fatture elettroniche emesse nel 1° trimestre 2019 la scadenza cade (considerando le festività) il 23 aprile 2019. Il pagamento potrà venire disposto direttamente on-line, tramite un servizio messo a disposizione da parte dell’Agenzia nella medesima area riservata, con addebito in conto corrente bancario o postale, oppure tramite modello F24.
ATTENZIONE – Si precisa che al momento della stesura del presente intervento alcuna informazione è ancora disponibile in Fatture e Corrispettivi, pertanto, le effettive modalità espositive, utilizzate dall’Agenzia delle Entrate per rendere il dato disponibile ai contribuenti, non sono ancora note.
CASI
Le somme che i contribuenti saranno chiamati a versare saranno quelle risultanti dalla compilazione dell’apposito campo del tracciato telematico. Pertanto:
⇒ laddove l’imposta di bollo fosse dovuta
⇒ ma tale informazione non fosse stata esposta l’importo richiesto dall’Agenzia risulterà inferiore a quello effettivamente dovuto. In tale caso, si ritiene necessario integrare l’importo da versare, fermo restando che non sarà possibile utilizzare la richiesta di addebito in conto e sarà necessario procedere con la presentazione di modello F24.