Novità Corrispettivi elettronici:
Sommario
L’obbligo di gestione dei corrispettivi elettronici, di cui all’articolo 2 comma 1 del D.Lgs. 127/2015, come modificato dall’articolo 17 del D.L. 119/2018, è decorso:
- dal 1° luglio 2019 per i soggetti che nell’anno 2018 hanno conseguito un volume d’affari superiore a 400mila euro;
- dal 1° gennaio 2020 per i soggetti che nell’anno 2018 hanno conseguito un volume d’affari inferiore a 400mila euro.
Si ricorda che la verifica del volume d’affari doveva essere attuata prendendo quale riferimento il Rigo VE50 del modello IVA 2019 (riferimento 2018), considerando, nel caso di più attività a contabilità separata, la sommatoria di tutti i rispettivi volumi d’affari.
Per quanto sopra esposto, a partire dal 1° gennaio 2020, in linea puramente teorica, tutti i soggetti di cui all’articolo 22 D.P.R. 633/72 summenzionati avrebbero dovuto confrontarsi con l’obbligo di memorizzazione elettronica e trasmissione telematica dei corrispettivi, e conseguentemente dotarsi di Registratore Telematico o utilizzare l’applicazione web “Documento Commerciale on Line”, presente nell’area riservata di Fatture e Corrispettivi.
Periodo transitorio
Tuttavia, con il cd. Decreto Crescita del 2019 (comma 1 dell’art. 12-quinquies, D.L. 34 del 30 aprile 2019) era stato stabilito che per il primo semestre d’obbligo (e quindi, per gli obbligati dal 2020, dal 1° gennaio 2020 e sino al 30 giugno 2020), fosse possibile mantenere in uso il registratore di cassa e continuare ad emettere scontrino fiscale, oppure continuare ad emettere ricevuta fiscale, a condizione che (come meglio chiarito dalla Circolare 15/E/2019):
- venisse emesso, in luogo del documento commerciale, scontrino fiscale o ricevuta fiscale con le regole ordinarie;
- venisse mantenuto in uso il registro dei corrispettivi giornaliero (ex articolo 24 DPR 633/72), facente provvisoriamente funzione di “memorizzazione”;
- i corrispettivi giornalieri fossero poi trasmessi telematicamente, entro il mese successivo a quello di effettuazione dell’operazione, tramite l’apposita procedura transitoria (specifiche tecniche di cui al Provvedimento del Direttore dell’Agenzia delle Entrate n. 236086 del 4 luglio 2019).
Per quanto sopra, il mese di giugno 2020 avrebbe dovuto essere l’ultimo per il quale si rendeva applicabile la procedura transitoria, e a partire dal 1° luglio 2020 nessuno avrebbe potuto più continuare ad emettere scontrino o ricevuta fiscale, obbligatoriamente sostituiti dal documento commerciale (emesso da RT o tramite la soluzione on line messa gratuitamente a disposizione dall’Agenzia delle Entrate).
Procedura transitoria fino al 31 dicembre 2020
Tuttavia, l’articolo 140 del Decreto Rilancio (D.L. 34 del 19 maggio 2020) ha stabilito un’ulteriore modifica al comma 6-ter dell’articolo 2 del D.Lgs. 127/2015, stabilendo che nel primo semestre di vigenza dell’obbligo, decorrente dal 1° luglio 2019 per i soggetti con volume d’affari superiore a 400mila euro [nel 2018] e fino al 1° gennaio 2021 per gli altri soggetti, le sanzioni previste dal comma 6 del medesimo articolo non si applichino in caso di trasmissione telematica dei dati relativi ai corrispettivi giornalieri entro il mese successivo a quello di effettuazione dell’operazione, fermi restando i termini di liquidazione dell’imposta sul valore aggiunto.
In parole povere, il cosiddetto “periodo transitorio” è stato ampliato, ma solo per i soggetti obbligati alla gestione dei corrispettivi elettronici a partire dal 1° gennaio 2020. Sinteticamente:
- i soggetti obbligati dal 1° luglio 2019 hanno potuto avversi della procedura transitoria solo fino al 31 dicembre 2019
Mentre
- i soggetti obbligati dal 1° gennaio 2020 potranno avvalersi della procedura transitoria fino al 31 dicembre 2020, invece che solo fino al 30 giugno 2020 come inizialmente previsto.
Trasmissione corrispettivi periodo transitorio
Se, come abbiamo visto, il 30 giugno non è più il momento a partire dal quale viene meno la facoltà di utilizzare la procedura transitoria, si tratta comunque di una data da considerare con attenzione per quanto riguarda l’aspetto connesso alla trasmissione dei dati dei corrispettivi, i cui termini naturali sono ricompresi nel periodo di sospensione degli adempimenti disposto dal Decreto-legge 18/2020 (cd. Cura Italia), ai sensi dell’articolo 62.
Ricordiamo nuovamente che – in condizioni ordinarie – i corrispettivi gestiti con procedura transitoria devono essere trasmessi entro il mese successivo a quello di esecuzione dell’operazione.
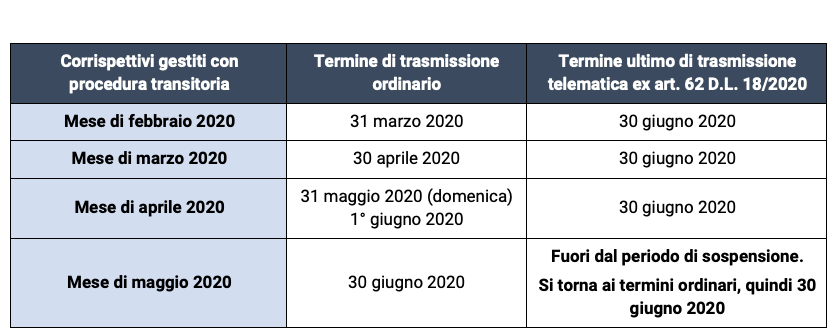
A seguito dell’emergenza Covid-19, il decreto Cura Italia ha disposto (articolo 62, comma 1) la sospensione degli adempimenti in scadenza tra l’8 marzo 2020 e il 31 maggio 2020, rinviando tutto al 30 giugno.
La locuzione “adempimenti”, come confermato anche dalla Circolare 8/E/2020 dell’Agenzia delle Entrate, comprende anche le trasmissioni telematiche mensili dei dati dei corrispettivi prevista dal comma 6-ter dell’articolo 2 del D.Lgs. 127/2015.
Potendo proseguire con la gestione transitoria sino a dicembre 2020, con ultima trasmissione telematica con “procedura transitoria” da effettuarsi nel mese di gennaio 2021 con riferimento ai dati di dicembre 2020, mentre a partire dal 1° gennaio 2021 tutti i contribuenti interessati dovranno obbligatoriamente dotarsi di RT o utilizzare il Documento Commerciale on Line, dando il definitivo addio a scontrino e ricevuta fiscale.
Di conseguenza, il calendario da osservarsi è il seguente: